Granizo, nieve y calima: cómo afectan a las placas y qué cubre el seguro
Actualizado el 1 de noviembre de 2026 · Tiempo de lectura: 8 minutos
Importante. Las condiciones de los seguros varían mucho entre aseguradoras y pólizas; los datos de abajo proceden de guías y blogs de aseguradoras, corredurías y comparadores de 2026 y pueden no coincidir con tu póliza. Lo que vale es lo que dicen las condiciones particulares de la tuya: léelas o pregunta a tu mediador. Esta guía no es asesoramiento de seguros ni jurídico.
Una instalación solar está a la intemperie durante 25 años o más, y el cielo no siempre es amable: granizo, nieve y episodios de calima (polvo en suspensión y lluvias de barro) son los fenómenos que más preocupan. La buena noticia es que los paneles están diseñados para aguantar mucho. La no tan buena es que la garantía del fabricante normalmente no cubre estos daños: de eso se encarga el seguro.
Respuesta rápida
| Pregunta | Respuesta |
|---|---|
| ¿Aguantan el granizo? | El granizo normal, sí; el granizo grande y con viento puede romper cristales o dejar microfisuras |
| ¿Y la nieve? | Aguantan su peso dentro de los límites de diseño; el problema es que tapa los paneles y no producen hasta que se funde |
| ¿Y la calima? | Reduce la producción al depositar polvo o barro; se arregla limpiando |
| ¿La garantía del fabricante lo cubre? | Normalmente no: cubre defectos de fabricación, no fenómenos atmosféricos |
| ¿Quién lo cubre? | El seguro de hogar, si incluye la instalación como continente y la cobertura de fenómenos atmosféricos |
| ¿Y el Consorcio de Compensación de Seguros? | No cubre el granizo: solo riesgos extraordinarios (como inundaciones o tempestades ciclónicas atípicas) y con una póliza válida |
| ¿Cubre la producción perdida? | Normalmente no en un seguro de hogar |
Granizo
Qué aguantan los paneles
Los paneles se prueban con ensayos de resistencia al granizo dentro de las normas de certificación internacionales (por ejemplo, la IEC 61215), que lanzan bolas de hielo de un tamaño y a una velocidad determinados. Algunas garantías detallan esos tamaños y velocidades, y cualquier valor superior queda fuera de cobertura. En la práctica:
- El granizo pequeño o moderado rara vez daña un panel certificado.
- El granizo grande, sobre todo con viento (que aumenta la fuerza del impacto y cambia el ángulo de caída), puede romper el cristal o fisurar las células, incluso con piedras no tan grandes.
- Un cristal intacto no garantiza que el panel esté bien: pueden existir microfisuras no visibles que reducen la producción con el tiempo o generan puntos calientes.
Qué hacer tras una granizada fuerte
- Observa desde el suelo (con prismáticos o cámara con zoom) si hay cristales rotos, marcos doblados o impactos visibles. No subas al tejado.
- Mira la aplicación: caídas bruscas de producción, alarmas o una cadena con menos producción.
- Haz fotografías de todo (el tejado, los paneles, otros daños: tejas, canalones, coches) con la fecha.
- Avisa a tu aseguradora cuanto antes (más abajo, plazos).
- Pide una revisión profesional (incluida, si procede, una inspección térmica) para detectar microfisuras y puntos calientes que no se ven.
- Si un panel está roto, no lo toques: puede seguir generando tensión con luz y presenta riesgo de descarga o fuego. Desconecta la instalación por el procedimiento seguro y llama a tu instalador.
Nieve
- Peso: los paneles y las estructuras se diseñan para cargas de nieve y de viento indicadas en su ficha técnica. En zonas de mucha nieve, comprueba que la carga certificada es suficiente y que la estructura está calculada para tu zona.
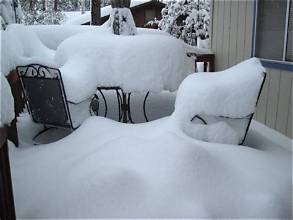
- Producción: una capa de nieve bloquea la luz y la producción cae casi a cero. Con inclinación y algo de sol, suele deslizarse o fundirse sola.
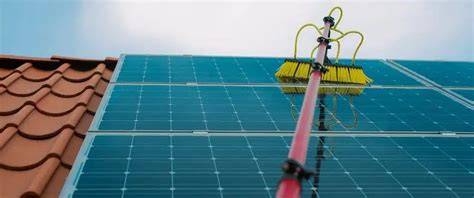
- No retires la nieve con objetos duros ni subas al tejado: riesgo de caída y de dañar el vidrio. Si hace falta, pértiga con cepillo suave desde el suelo y solo si es seguro.
- Avalancha de nieve: una masa que se desliza del tejado puede caer sobre personas, coches o terrazas: responsabilidad civil. Si tu tejado cae a un paso, valora retenedores de nieve con tu instalador.
- Hielo: puede dañar marcos y sellos si se acumula; evita golpearlo.
Calima, polvo y lluvia de barro
- Qué es: episodios de polvo en suspensión (a menudo del Sahara) que se depositan en los paneles; si después llueve poco, queda una capa de barro que reduce la luz que llega a las células.
- Efecto: reducción de producción hasta que se limpien; no daña los paneles por sí misma.
- Qué hacer: espera a una lluvia fuerte (suele arrastrar buena parte) o limpia con agua limpia, de forma suave y desde el suelo (ver nuestra guía de limpieza). No frotes en seco: el polvo es abrasivo y puede rayar.
- Frecuencia: tras episodios intensos, mira tu aplicación y compara con días despejados anteriores.
- Seguro: la calima no es un siniestro: es suciedad, y la limpieza es mantenimiento del propietario.
Viento y otros fenómenos
- Viento fuerte puede desplazar o arrancar paneles si la fijación es inadecuada: es un motivo más para exigir una buena estructura y su cálculo (ver nuestra guía de instalación).
- Rayo y sobretensiones pueden dañar el inversor y la electrónica: pregunta por protecciones y por la cobertura de daños eléctricos del seguro.
- Incendio, robo y vandalismo: los riesgos clásicos del seguro de hogar.
La garantía del fabricante no basta
Las garantías de producto y de rendimiento cubren defectos de fabricación y degradación, no daños por granizo, viento, nieve, robo ni vandalismo, y normalmente excluyen la responsabilidad civil. Por eso lo que protege la instalación frente a estos riesgos es el seguro (ver nuestra guía de garantías).
Qué cubre el seguro de hogar
Las placas como «continente»
Si las placas están fijadas de forma permanente a la vivienda, las aseguradoras suelen considerarlas parte del continente (la estructura y las instalaciones fijas del edificio), como la calefacción o el aire acondicionado. Pero no siempre entran automáticamente: hay que declararlas y ajustar el capital asegurado (por ejemplo, sumando al valor del continente el de la instalación). Algunas aseguradoras las incluyen por defecto si son de uso particular; otras exigen condiciones.
Qué suele cubrir
| Riesgo | Habitual en el seguro de hogar | Condiciones típicas |
|---|---|---|
| Granizo (pedrisco) | Sí, si la póliza incluye fenómenos atmosféricos | Instalación declarada y capital suficiente |
| Viento | Sí, normalmente con umbral mínimo | Una aseguradora cita rachas superiores a 70 km/h registradas por la AEMET; cada compañía fija el suyo |
| Lluvia intensa | A veces, con umbral | Por ejemplo, más de 40 l/m² en una hora en una aseguradora |
| Nieve | Sí, normalmente | Algunas no exigen intensidad mínima para pedrisco o nieve |
| Incendio, explosión, rayo | Sí | Cobertura básica |
| Robo y vandalismo | Depende | Revisa si cubre instalaciones exteriores |
| Daños eléctricos | Depende (sobretensión, rayo) | Suele ser una garantía opcional |
| Responsabilidad civil | Sí, normalmente | Por daños a terceros (caida de un panel, nieve) |
| Pérdida de producción o lucro cesante | No, en pólizas de hogar | Solo en seguros específicos fotovoltaicos con garantía contratada |
Los umbrales de viento y lluvia son ejemplos de una aseguradora concreta; otras tienen otros valores.
Cosas a comprobar en tu póliza
- ¿La instalación figura declarada y está incluida en el valor del continente?
- ¿Incluye la cobertura de fenómenos atmosféricos (granizo, viento, nieve, lluvia) y con qué umbrales?
- ¿Cuál es la franquicia y si se aplica por siniestro?
- ¿Hay límite de indemnización para instalaciones exteriores o por garantía?
- ¿Cubre daños eléctricos y robo de paneles?
- ¿Cubre los gastos de desmontaje, andamios y reposición además del panel?
- ¿La batería está incluida (a menudo se considera aparte)?
- ¿La responsabilidad civil cubre daños a terceros por la instalación?
- ¿Exige la aseguradora un informe de la AEMET u otra prueba del fenómeno? Muchas lo piden aunque no sea obligatorio.
El Consorcio de Compensación de Seguros
El Consorcio es un organismo público que indemniza riesgos extraordinarios (como inundaciones, terremotos o tempestades ciclónicas atípicas) siempre que tengas una póliza en vigor que cubra daños en bienes: el recargo correspondiente suele ir incluido en el recibo. Para tus placas:
- El granizo (pedrisco) no figura entre los riesgos extraordinarios que indemniza el Consorcio, según las guías consultadas (que remiten al reglamento del seguro de riesgos extraordinarios): será tu aseguradora privada quien responda, si la póliza lo cubre.
- Si un fenómeno extraordinario cubierto por el Consorcio (por ejemplo, una inundación o un viento atípico de gran intensidad) daña la instalación, puede intervenir el Consorcio, siempre que la instalación esté incluida en el capital asegurado de una póliza válida.
- El Consorcio no es un comodín: no sustituye una mala cobertura de tu aseguradora. Si el granizo daña tus placas y tu póliza no cubre pedrisco, ni la aseguradora ni el Consorcio responderán.
Qué hacer tras un siniestro
- Seguridad primero: no subas, no toques cables, desconecta con seguridad y avisa al instalador si hay daños.
- Documenta: fotografías con fecha, vídeos, capturas de la aplicación antes y después, y datos del fenómeno (por ejemplo, un informe de la AEMET o noticias de la granizada).
- Comunica el siniestro a tu aseguradora cuanto antes: la ley de contrato de seguro fija, con carácter general, un plazo corto (del orden de siete días) para comunicarlo, salvo que la póliza indique otro; comprueba el tuyo.
- Pide presupuesto de reparación al instalador y guarda facturas.
- No repares ni retires nada antes de que el perito lo vea, salvo urgencia para evitar más daños; si lo haces, documenta.
- Revisión técnica posterior: comprobar microfisuras, puntos calientes y estado del inversor antes de dar por cerrada la reparación.
- Revisa la franquicia y el reparto de gastos (andamio, desmontaje, mano de obra).
Si la aseguradora no quiere cubrirlo
- Pide la negativa por escrito y los motivos.
- Revisa las condiciones de tu póliza (umbrales, exclusiones, declaración de la instalación).
- Consulta con tu mediador y, si procede, con una asociación de consumidores.
- Para reclamaciones, existen canales de atención al cliente de la aseguradora y organismos públicos de reclamación: verifica el procedimiento vigente.
Cómo reducir el riesgo
- Instalación bien calculada y anclada para el viento y la nieve de tu zona.
- Paneles con certificación y resistencia mecánica adecuadas (comprueba la ficha técnica).
- Declarar la instalación al seguro y revisar el capital asegurado.
- Documentar la instalación (fotos, facturas, fichas, números de serie).
- Mantener limpios los paneles para detectar problemas pronto.
- Revisión periódica de fijaciones y cableado.
- Retenedores de nieve si hay riesgo de caída de nieve a zonas de paso.
Errores habituales
- No declarar la instalación al seguro y descubrirlo tras el siniestro.
- Pensar que la garantía del fabricante cubre el granizo.
- Creer que el Consorcio cubre el pedrisco.
- No avisar a tiempo a la aseguradora.
- Retirar paneles o reparar antes de documentar.
- Subir al tejado a quitar nieve o a inspeccionar.
- Ignorar las microfisuras tras una granizada.
- No revisar los umbrales de viento y lluvia de la póliza.
Preguntas frecuentes
¿Se rompen las placas solares con granizo?
Las certificadas aguantan el granizo normal, pero el granizo grande, sobre todo con viento, puede romper el cristal o provocar microfisuras. Revisa tras una granizada fuerte.
¿Cubre el seguro de hogar las placas solares?
Suele cubrirlas como continente si están declaradas y la póliza incluye fenómenos atmosféricos. Comprueba umbrales, franquicia y capital asegurado.
¿Cubre el Consorcio de Compensación de Seguros el granizo?
Según las guías consultadas, no: el pedrisco no es un riesgo extraordinario. Lo cubre, si procede, tu seguro privado.
¿Qué pasa con la producción que pierdo mientras se repara?
Normalmente no se indemniza en un seguro de hogar; solo en seguros específicos con cobertura de lucro cesante.
¿La calima daña los paneles?
No los daña, pero reduce la producción mientras haya polvo o barro. Se resuelve con lluvia o limpiando con agua limpia.
¿Debo quitar la nieve de las placas?
No es necesario en general; suele deslizarse o fundirse. No subas al tejado ni uses objetos duros.
Conclusión
Los paneles aguantan bien la intemperie, pero ni la garantía del fabricante ni el Consorcio cubren el granizo: tu protección real es un seguro de hogar que incluya la instalación como continente con fenómenos atmosféricos, daños eléctricos y responsabilidad civil. Declárala, ajusta el capital, lee los umbrales y la franquicia, y documenta la instalación. Tras un siniestro: seguridad, fotos, aviso rápido y revisión técnica.
Próximos pasos:
- Comprueba si tu seguro de hogar incluye la instalación y la cobertura de granizo, viento y nieve.
- Declara la instalación y ajusta el capital asegurado si hace falta.
- Guarda facturas, fichas, números de serie y fotos de la instalación.
- Anota los plazos y el procedimiento para comunicar un siniestro.
Aviso: este artículo es informativo y no constituye asesoramiento de seguros ni jurídico. Las coberturas dependen de cada póliza: verifica las condiciones de la tuya con tu aseguradora o mediador.